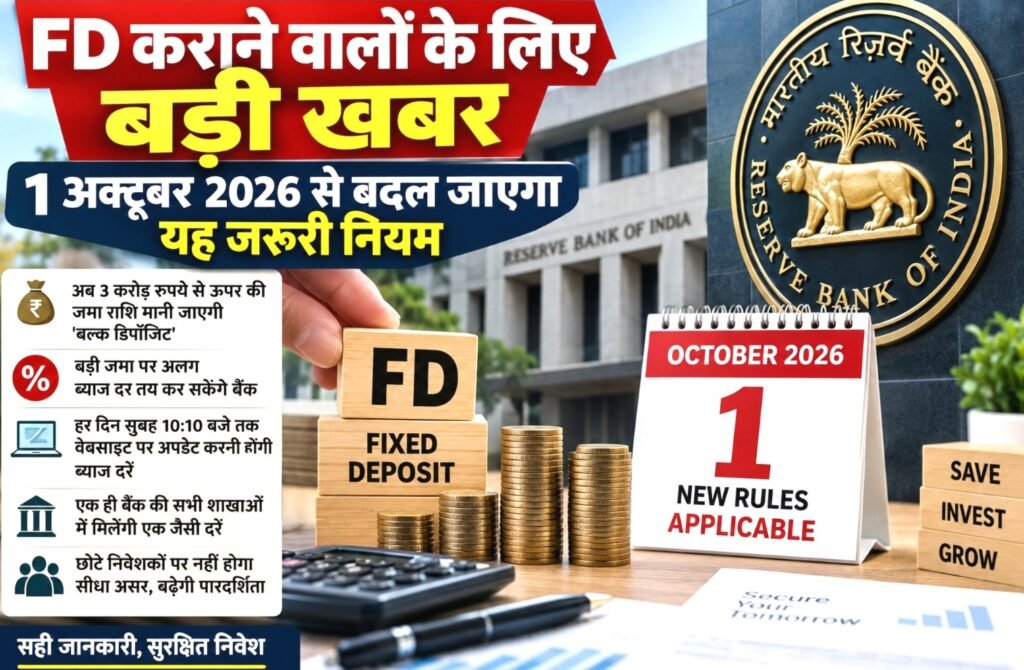
FD कराने वालों के लिए बड़ी खबर: 1 अक्टूबर से बदलेंगे Bulk Deposit और ब्याज दरों से जुड़े नियम

Digital UP News
नई दिल्ली। फिक्स्ड डिपॉजिट यानी FD को सुरक्षित और निश्चित रिटर्न वाले निवेश विकल्प के तौर पर देखा जाता है। ऐसे में बैंक की FD कराने वाले ग्राहकों के लिए ब्याज दर, जमा राशि और बैंक की शर्तों से जुड़ी जानकारी महत्वपूर्ण होती है। भारतीय रिजर्व बैंक (RBI) की ओर से Bulk Deposit से संबंधित नियामकीय व्यवस्था में बदलाव किए गए हैं, जिनका असर खासतौर पर बड़ी रकम जमा करने वाले ग्राहकों और संस्थागत निवेशकों पर पड़ता है।
RBI के उपलब्ध नियामकीय संदर्भ के अनुसार, अनुसूचित वाणिज्यिक बैंकों में ₹3 करोड़ और उससे अधिक की जमा राशि को Bulk Deposit की श्रेणी में रखा गया है। इससे पहले इस सीमा को लेकर अलग व्यवस्था थी। RBI के नियामकीय दस्तावेज में यह भी स्पष्ट है कि बैंकों को Bulk Deposit के आकार के आधार पर अलग-अलग ब्याज दरें देने की अनुमति हो सकती है।
क्या है Bulk Deposit?
Bulk Deposit का अर्थ सामान्य तौर पर बड़ी राशि वाली जमा से है। आम रिटेल ग्राहक की छोटी या मध्यम राशि वाली FD और बड़ी संस्थागत जमा के बीच नियामकीय स्तर पर अंतर किया जाता है। इसका उद्देश्य बैंक की फंडिंग और नकदी प्रबंधन को बेहतर ढंग से संचालित करना है।
RBI के उपलब्ध दस्तावेज के मुताबिक, अनुसूचित वाणिज्यिक बैंकों में ₹3 करोड़ या उससे अधिक की जमा राशि Bulk Deposit के दायरे में आती है। हालांकि, अलग-अलग श्रेणी के बैंकों के लिए Bulk Deposit की सीमा अलग हो सकती है। उदाहरण के लिए, RBI के नियामकीय संदर्भ में कुछ शहरी सहकारी बैंकों, क्षेत्रीय ग्रामीण बैंकों और अन्य श्रेणियों के लिए अलग सीमा का उल्लेख किया गया है।
बड़ी FD पर अलग ब्याज दर की व्यवस्था
बैंकों को जमा की राशि और अवधि के आधार पर ब्याज दर तय करने की अनुमति है। RBI के नियामकीय ढांचे में Bulk Deposit के लिए Differential Interest Rate यानी अलग ब्याज दर की व्यवस्था का उल्लेख किया गया है। इसका अर्थ यह है कि बड़ी राशि जमा करने वाले ग्राहक या संस्थागत जमाकर्ता के लिए बैंक की ब्याज दर सामान्य रिटेल FD से अलग हो सकती है।
इस व्यवस्था से बैंकों को अपनी जमा और नकदी की जरूरत के अनुसार फंड मैनेज करने में सुविधा मिलती है। दूसरी ओर, बड़े निवेशकों को FD कराने से पहले संबंधित बैंक की लागू ब्याज दर और शर्तों की जानकारी जरूर देखनी चाहिए।
ब्याज दरों में पारदर्शिता क्यों जरूरी है?
FD कराने वाले ग्राहक के लिए सबसे महत्वपूर्ण जानकारी ब्याज दर होती है। इसलिए बैंक की वेबसाइट और आधिकारिक माध्यमों पर उपलब्ध दरों को देखना निवेशकों के लिए उपयोगी रहता है।
बैंक अलग-अलग अवधि के लिए अलग ब्याज दरें निर्धारित कर सकते हैं। इसके अलावा, वरिष्ठ नागरिकों के लिए कई बैंक सामान्य ग्राहकों की तुलना में अतिरिक्त ब्याज की सुविधा भी देते हैं। हालांकि, यह दर बैंक और संबंधित FD की अवधि पर निर्भर करती है। इसलिए निवेश करने से पहले मौजूदा दर की पुष्टि बैंक की आधिकारिक वेबसाइट या शाखा से करना बेहतर है।
क्या सभी शाखाओं में FD की दर एक जैसी होगी?
FD की ब्याज दरों को लेकर ग्राहकों के बीच अक्सर यह सवाल रहता है कि क्या अलग-अलग शाखाओं में अलग दर मिल सकती है। RBI का जमा दरों से संबंधित ढांचा बैंकों को निर्धारित नियमों के तहत अपनी ब्याज दरें तय करने की अनुमति देता है। साथ ही, Bulk Deposit के मामले में राशि के आकार के आधार पर Differential Rate की व्यवस्था भी मौजूद है।
इसलिए किसी भी FD को कराने से पहले ग्राहक को यह देखना चाहिए कि संबंधित बैंक ने उस तारीख, राशि और अवधि के लिए कौन-सी दर घोषित की है। केवल मौखिक जानकारी के आधार पर FD कराने के बजाय बैंक के आधिकारिक दस्तावेज या वेबसाइट पर उपलब्ध शर्तों को देखना अधिक उचित है।
छोटे FD निवेशकों पर कितना असर?
अगर कोई ग्राहक ₹3 करोड़ से कम की FD करा रहा है, तो Bulk Deposit की श्रेणी से जुड़े बदलाव का उस पर सीधा असर सीमित हो सकता है। ऐसे ग्राहकों के लिए सामान्य FD की ब्याज दर, अवधि, समय से पहले निकासी की शर्तें और टैक्स से जुड़े नियम अधिक महत्वपूर्ण हैं।
इसके अलावा, FD कराने से पहले यह भी देखना चाहिए कि ब्याज भुगतान मासिक, तिमाही, वार्षिक या मैच्योरिटी पर किस प्रकार किया जाएगा। अलग-अलग बैंकों और FD उत्पादों में शर्तें अलग हो सकती हैं।
पहले से कराई गई FD का क्या होगा?
किसी मौजूदा FD पर नए नियमों का प्रभाव उसकी शर्तों और संबंधित बैंक के नियामकीय प्रावधानों पर निर्भर करेगा। सामान्य तौर पर ग्राहक को अपनी FD की रसीद, ब्याज दर, मैच्योरिटी तारीख और प्रीमैच्योर विड्रॉल से संबंधित शर्तों को सुरक्षित रखना चाहिए।
अगर कोई ग्राहक नई FD कराने की योजना बना रहा है, तो उसे निवेश से पहले बैंक की ताजा ब्याज दर और लागू नियमों की जांच करनी चाहिए। इससे बाद में किसी प्रकार की गलतफहमी से बचा जा सकता है।
वरिष्ठ नागरिकों के लिए क्या है जरूरी?
वरिष्ठ नागरिक FD को नियमित आय और अपेक्षाकृत स्थिर रिटर्न के विकल्प के तौर पर देखते हैं। हालांकि, यह कहना सही नहीं होगा कि FD हर परिस्थिति में पूरी तरह “जीरो रिस्क” निवेश है। बैंक जमा पर लागू जमा बीमा और अन्य नियामकीय प्रावधानों को भी ध्यान में रखना चाहिए।
इसलिए वरिष्ठ नागरिक हों या सामान्य निवेशक, FD कराने से पहले केवल ब्याज दर देखकर निर्णय लेने के बजाय बैंक की सुरक्षा, अवधि, निकासी नियम, टैक्स प्रभाव और जमा बीमा की लागू सीमा जैसी बातों को समझना जरूरी है।
निवेशकों को क्या करना चाहिए?
सबसे पहले बैंक की आधिकारिक वेबसाइट पर मौजूदा FD दर देखें। इसके बाद अपनी जरूरत के अनुसार अवधि चुनें। यदि राशि बड़ी है और Bulk Deposit की श्रेणी में आती है, तो बैंक से लागू Differential Interest Rate और संबंधित शर्तों की जानकारी लें।
साथ ही, FD की मैच्योरिटी तारीख, समय से पहले निकासी पर संभावित ब्याज कटौती और टैक्स संबंधी नियमों को भी समझें। इस तरह निवेशक केवल ब्याज दर के बजाय पूरी FD संरचना को देखकर निर्णय ले सकता है।
कुल मिलाकर, RBI की Bulk Deposit व्यवस्था में ₹3 करोड़ की सीमा और बड़ी जमा पर अलग ब्याज दरों की व्यवस्था बड़े जमाकर्ताओं के लिए महत्वपूर्ण है। वहीं छोटे FD निवेशकों के लिए बैंक की सामान्य ब्याज दर, अवधि और अन्य शर्तें अधिक प्रासंगिक रहेंगी। किसी भी निवेश से पहले मौजूदा नियमों और बैंक की आधिकारिक जानकारी की पुष्टि करना जरूरी है।