MSME कारोबार की मजबूती के लिए जरूरी है बेहतर कार्यशील पूंजी प्रबंधन, जानिए नकदी संकट से बचने के उपाय

Digital UP News
नई दिल्ली: किसी भी व्यवसाय की सफलता केवल उसके मुनाफे से तय नहीं होती, बल्कि इस बात से भी तय होती है कि उसके पास दैनिक परिचालन और भविष्य की जरूरतों को पूरा करने के लिए पर्याप्त नकदी उपलब्ध है या नहीं। विशेष रूप से भारत के सूक्ष्म, लघु एवं मध्यम उद्यमों (MSME) के सामने नकदी प्रवाह का सही प्रबंधन एक बड़ी व्यावसायिक चुनौती है। कई बार कंपनियां कागजों पर मुनाफे में होती हैं, लेकिन ग्राहकों से भुगतान मिलने में देरी के कारण कर्मचारियों का वेतन, कच्चे माल की खरीद और अन्य परिचालन खर्च पूरे करने में परेशानी का सामना करती हैं।
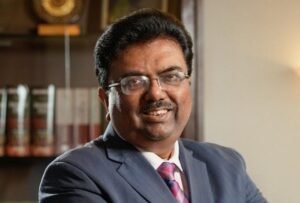
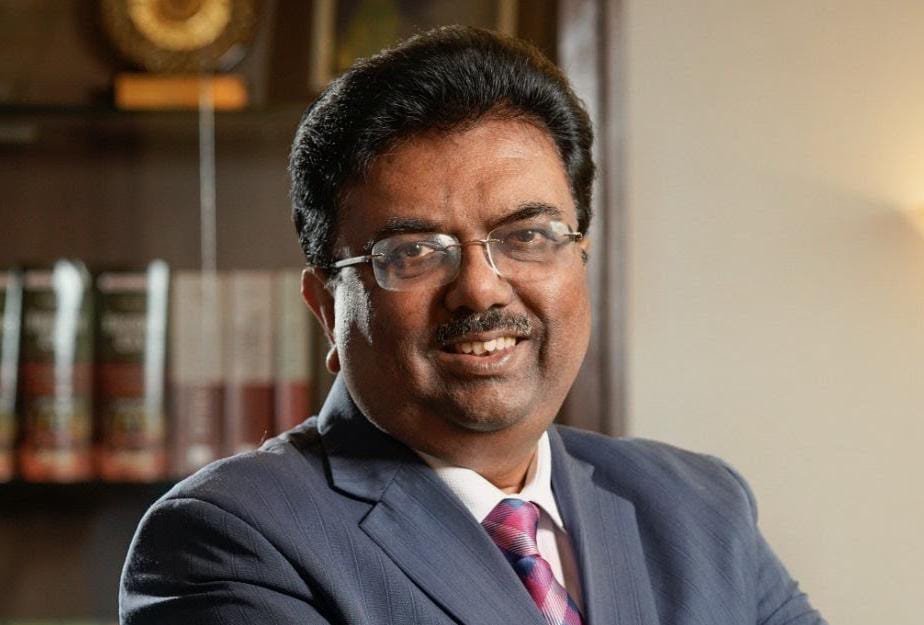
इसी विषय पर दिलीप बी. देसाई, चेयरमैन, DHC – देसाई हरिभक्ति ने कार्यशील पूंजी प्रबंधन की आवश्यकता और भारतीय MSME व्यवसायों के सामने नकदी प्रवाह से जुड़ी चुनौतियों पर महत्वपूर्ण विचार साझा किए हैं। उनका मानना है कि भारतीय कंपनियों को केवल कर्ज के माध्यम से नकदी की कमी पूरी करने के बजाय अपने नकदी चक्र को बेहतर बनाने पर ध्यान देना चाहिए।
मुनाफा होने के बावजूद क्यों पैदा होता है नकदी संकट?
मान लीजिए कि टियर-2 शहर में स्थित एक विनिर्माण कंपनी अप्रैल महीने में 40 लाख रुपये का माल अपने ग्राहक को भेजती है। कंपनी अपने स्टील आपूर्तिकर्ता को 15 दिनों के भीतर भुगतान कर देती है। इसके अलावा इनवॉइस जारी होने के साथ ही जीएसटी भुगतान की जिम्मेदारी भी सामने आती है। हालांकि, कंपनी का बड़ा खरीदार 90 दिनों बाद भुगतान करता है।
ऐसी स्थिति में कंपनी के खाते में बिक्री और मुनाफा दर्ज हो जाता है, लेकिन वास्तविक नकदी उपलब्ध नहीं होती। परिणामस्वरूप जून महीने तक कर्मचारियों का वेतन और दूसरे परिचालन खर्च पूरे करने के लिए उसे ऊंची ब्याज दरों पर कर्ज लेना पड़ सकता है।
यह उदाहरण स्पष्ट करता है कि व्यवसाय में लाभ कमाना और समय पर नकदी प्राप्त करना दो अलग-अलग बातें हैं। हालांकि, यह केवल समझाने के लिए दिया गया काल्पनिक उदाहरण है, किसी वास्तविक कंपनी का मामला नहीं।
कार्यशील पूंजी प्रबंधन क्यों है जरूरी?
कार्यशील पूंजी किसी व्यवसाय के दैनिक संचालन के लिए आवश्यक वित्तीय संसाधनों को दर्शाती है। इसमें कच्चे माल की खरीद, कर्मचारियों का वेतन, बिजली-पानी के बिल, परिवहन, इन्वेंट्री और अन्य नियमित खर्च शामिल होते हैं।
भारतीय MSME इकाइयों के सामने अक्सर समस्या यह होती है कि ग्राहकों से भुगतान मिलने में लंबा समय लगता है, जबकि आपूर्तिकर्ताओं और कर्मचारियों को भुगतान समय पर करना पड़ता है।
इसके अलावा आवश्यकता से अधिक माल स्टॉक में रखने और लंबी सप्लाई चेन के कारण भी पूंजी फंस जाती है। ऐसे में कंपनियां अपनी वित्तीय जरूरतों को पूरा करने के लिए बार-बार कर्ज लेने लगती हैं।
इसलिए व्यवसायों को कार्यशील पूंजी का ऐसा प्रबंधन करना चाहिए, जिससे उनकी नकदी उपलब्धता बनी रहे और विकास की गति भी प्रभावित न हो।
कैश कन्वर्जन साइकिल से समझें नकदी का पूरा चक्र
कार्यशील पूंजी प्रबंधन का एक महत्वपूर्ण मापदंड कैश कन्वर्जन साइकिल (Cash Conversion Cycle) है। यह बताता है कि किसी कंपनी को कच्चे माल और अन्य इनपुट पर खर्च की गई नकदी वापस प्राप्त करने में कितना समय लगता है।
इसकी गणना मुख्य रूप से तीन महत्वपूर्ण पहलुओं के आधार पर की जाती है।
- इन्वेंट्री डेज: कच्चे माल और तैयार उत्पादों को स्टॉक में रखने की औसत अवधि।
- रिसीवेबल डेज: ग्राहकों को माल या सेवा देने के बाद भुगतान प्राप्त करने में लगने वाला समय।
- पेयेबल डेज: कंपनी को अपने आपूर्तिकर्ताओं का भुगतान करने के लिए मिलने वाली अवधि।
इसकी गणना का सामान्य सूत्र है:
कैश कन्वर्जन साइकिल = इन्वेंट्री डेज + रिसीवेबल डेज – पेयेबल डेज।
उदाहरण के लिए, यदि कोई कंपनी अपने कैश कन्वर्जन साइकिल को 10 दिनों तक कम करने में सफल होती है, तो उसकी बड़ी मात्रा में नकदी मुक्त हो सकती है। इससे उसे अतिरिक्त कर्ज लेने की जरूरत कम पड़ सकती है।
हालांकि, इस प्रक्रिया में छोटे आपूर्तिकर्ताओं के भुगतान में अनावश्यक देरी करना उचित नहीं है। ऐसा करने से नकदी की समस्या केवल एक कंपनी से दूसरी कंपनी तक पहुंच जाती है और पूरी सप्लाई चेन पर वित्तीय दबाव बढ़ सकता है।
नकदी संकट से बचने के लिए अपनाएं सक्रिय पूर्वानुमान
विशेषज्ञों के अनुसार, व्यवसायों को केवल उस समय नकदी की व्यवस्था नहीं करनी चाहिए, जब भुगतान की समस्या सामने आ जाए। इसके बजाय भविष्य की वित्तीय जरूरतों का नियमित पूर्वानुमान तैयार करना जरूरी है।
इसके लिए कंपनियां 13 सप्ताह का नियमित और अपडेट होने वाला नकदी प्रवाह पूर्वानुमान (Rolling 13-week Cash Flow Forecast) अपना सकती हैं।
इस व्यवस्था के तहत कंपनी को आने वाले तीन महीनों के संभावित खर्च, ग्राहकों से मिलने वाले भुगतान, इन्वेंट्री की जरूरत और अन्य वित्तीय प्रतिबद्धताओं का अनुमान रहता है।
इसके परिणामस्वरूप प्रबंधन टीम नकदी की संभावित कमी का पहले ही पता लगा सकती है और समय रहते आवश्यक कदम उठा सकती है।
साथ ही, डिजिटल वित्तीय समाधान अपनाने से भुगतान और बकाया राशि की निगरानी आसान हो सकती है।
TReDS प्लेटफॉर्म से MSME को मिल सकती है वित्तीय मदद
MSME इकाइयों के लिए TReDS (Trade Receivables Discounting System) भी एक उपयोगी विकल्प है। यह ऐसा डिजिटल प्लेटफॉर्म है, जिसके माध्यम से पात्र MSME कंपनियां अपने स्वीकृत व्यापारिक इनवॉइस के आधार पर वित्तपोषण प्राप्त कर सकती हैं।
इस व्यवस्था से कंपनियों को खरीदार से भुगतान मिलने की निर्धारित अवधि तक इंतजार करने की आवश्यकता कम हो सकती है। इससे दैनिक परिचालन के लिए नकदी उपलब्ध कराने में सहायता मिलती है।
इसके अलावा कंपनियों को अपने ग्राहकों से भुगतान की शर्तें तय करते समय भी सावधानी बरतनी चाहिए। बिक्री बढ़ाने के लिए जरूरत से ज्यादा उधार देना भविष्य में नकदी संकट का कारण बन सकता है।
नकदी प्रबंधन केवल वित्त विभाग की जिम्मेदारी नहीं
कार्यशील पूंजी का प्रभावी प्रबंधन केवल वित्त विभाग तक सीमित नहीं होना चाहिए। व्यवसाय के प्रत्येक विभाग की इसमें महत्वपूर्ण भूमिका होती है।
- बिक्री विभाग: ग्राहकों को उधार देने की अवधि और भुगतान की शर्तें तय करता है।
- खरीद विभाग: कच्चे माल और इन्वेंट्री का स्तर निर्धारित करता है।
- परिचालन विभाग: उत्पादन, आपूर्ति और दैनिक खर्चों को प्रभावित करता है।
- वित्त विभाग: नकदी प्रवाह, भुगतान और वित्तीय जरूरतों की निगरानी करता है।
इसलिए सभी विभागों के लिए नकदी से जुड़े स्पष्ट लक्ष्य और जिम्मेदारियां निर्धारित की जानी चाहिए। इससे व्यावसायिक निर्णय लेते समय वित्तीय अनुशासन बनाए रखना आसान होता है।
नीति निर्माताओं की भी महत्वपूर्ण भूमिका
MSME क्षेत्र में नकदी प्रवाह को बेहतर बनाने के लिए सरकार और नीति निर्माताओं की भूमिका भी महत्वपूर्ण है। इसके लिए खरीदारों द्वारा भुगतान की प्रक्रिया को अधिक पारदर्शी बनाना, भुगतान संबंधी विवादों का समय पर समाधान करना और MSME भुगतान दायित्वों का प्रभावी अनुपालन सुनिश्चित करना जरूरी है।
इसके साथ ही ई-इनवॉइसिंग सिस्टम और TReDS प्लेटफॉर्म के बीच बेहतर एकीकरण तथा जीएसटी रिफंड की प्रक्रिया को तेज करने से भी व्यवसायों की नकदी उपलब्धता में सुधार हो सकता है।
टिकाऊ विकास के लिए नकदी प्रवाह पर दें ध्यान
दिलीप बी. देसाई के विचारों का मुख्य संदेश यह है कि किसी व्यवसाय की वास्तविक वित्तीय मजबूती केवल उसके मुनाफे से नहीं, बल्कि उस मुनाफे को समय पर नकदी में बदलने की क्षमता से भी निर्धारित होती है।
जो MSME कंपनियां नियमित नकदी पूर्वानुमान, समय पर भुगतान वसूली, नियंत्रित इन्वेंट्री और बेहतर कार्यशील पूंजी प्रबंधन अपनाती हैं, वे वित्तपोषण की लागत कम करने और आर्थिक अनिश्चितताओं का सामना करने में बेहतर स्थिति में रह सकती हैं।
अंततः, व्यवसाय का उद्देश्य केवल नकदी बचाना नहीं, बल्कि ऐसा वित्तीय मॉडल तैयार करना होना चाहिए, जिसमें कारोबार का विस्तार लगातार कर्ज की जरूरत बढ़ाने के बजाय परिचालन से नकदी उत्पन्न करे। यही भारतीय MSME क्षेत्र के टिकाऊ और दीर्घकालिक विकास का महत्वपूर्ण आधार बन सकता है।