सरफेसी एक्ट पर इलाहाबाद हाईकोर्ट का फैसला, सिर्फ राजस्व रिकॉर्ड से कृषि भूमि मानकर नहीं मिलेगी छूट

Digital UP News
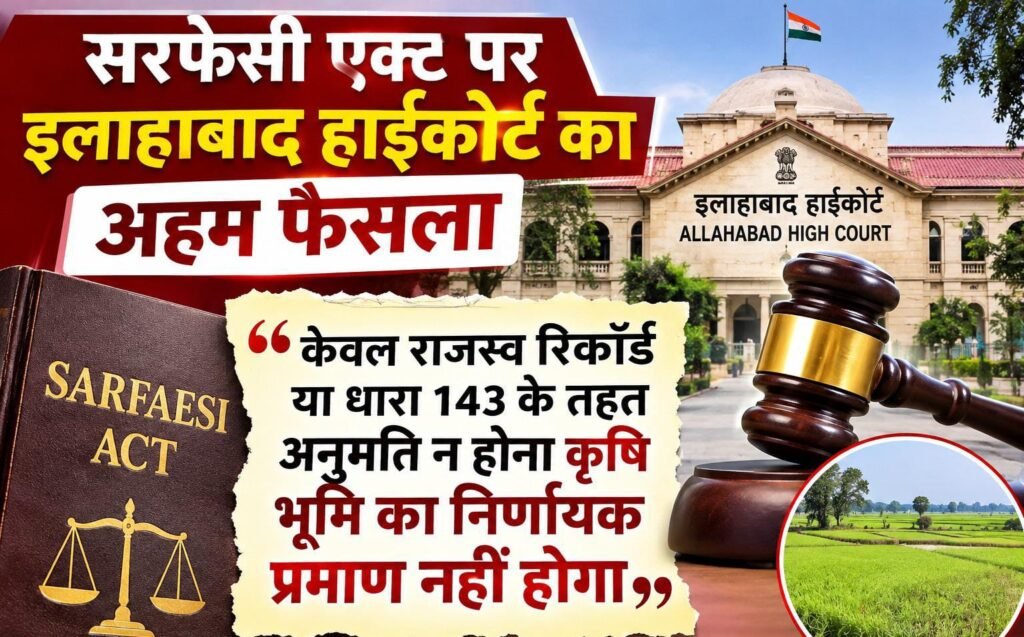
लखनऊ: सरफेसी एक्ट (SARFAESI Act) के तहत बैंक और वित्तीय संस्थानों की कार्रवाई से जुड़े एक महत्वपूर्ण मामले में इलाहाबाद हाईकोर्ट ने भूमि की प्रकृति को लेकर अहम टिप्पणी की है। कोर्ट ने स्पष्ट किया है कि किसी जमीन को केवल राजस्व रिकॉर्ड में कृषि भूमि दर्ज होने के आधार पर सरफेसी एक्ट के दायरे से बाहर नहीं माना जा सकता। इसके लिए जमीन की वास्तविक प्रकृति और उससे जुड़े सभी साक्ष्यों की जांच करना जरूरी है।
न्यायमूर्ति इरशाद अली की पीठ ने कहा कि राजस्व अभिलेखों में भूमि का कृषि के रूप में दर्ज होना अपने आप में इस बात का निर्णायक प्रमाण नहीं है कि संबंधित जमीन वास्तव में कृषि कार्य के लिए ही इस्तेमाल हो रही है। इसी तरह, उत्तर प्रदेश राजस्व संहिता की धारा 143 के तहत गैर-कृषि उपयोग की अनुमति नहीं होना भी अपने आप में जमीन को कृषि भूमि साबित करने के लिए पर्याप्त नहीं है।
इस फैसले में कोर्ट ने भूमि की प्रकृति निर्धारित करने के लिए केवल कागजी अभिलेखों पर निर्भर रहने के बजाय सभी प्रासंगिक तथ्यों और परिस्थितियों को देखने की आवश्यकता पर जोर दिया। साथ ही, अदालत ने याचिका खारिज करते हुए ऋण वसूली अपीलीय न्यायाधिकरण (DRAT) के आदेश को बरकरार रखा।
सरफेसी एक्ट के मामले में जमीन की प्रकृति पर अहम सवाल
दरअसल, सरफेसी एक्ट का संबंध बैंकों और वित्तीय संस्थानों द्वारा दिए गए सुरक्षित ऋण की वसूली से है। इस कानून के तहत निर्धारित कानूनी प्रक्रिया का पालन करते हुए वित्तीय संस्थान डिफॉल्ट की स्थिति में गिरवी रखी गई संपत्ति के विरुद्ध कार्रवाई कर सकते हैं।
हालांकि, इस कानून में कृषि भूमि को लेकर विशेष प्रावधान भी मौजूद है। सरफेसी एक्ट की धारा 31(i) के तहत कृषि भूमि पर कानून के अंतर्गत निर्धारित अपवाद लागू होता है। ऐसे में किसी संपत्ति की वास्तविक प्रकृति का निर्धारण महत्वपूर्ण हो जाता है।
इसी संदर्भ में यह सवाल महत्वपूर्ण बन जाता है कि यदि राजस्व रिकॉर्ड में किसी जमीन को कृषि भूमि बताया गया है, लेकिन उसके वास्तविक उपयोग या अन्य परिस्थितियों से अलग स्थिति सामने आती है, तो क्या केवल राजस्व रिकॉर्ड के आधार पर उसे सरफेसी एक्ट से छूट दी जा सकती है?
हाईकोर्ट ने इसी कानूनी पहलू पर विचार करते हुए स्पष्ट किया कि भूमि की प्रकृति निर्धारित करने के लिए समग्र साक्ष्यों का मूल्यांकन आवश्यक है।
धारा 143 के तहत अनुमति नहीं होना भी पर्याप्त प्रमाण नहीं
कोर्ट ने अपने फैसले में उत्तर प्रदेश राजस्व संहिता की धारा 143 के महत्व पर भी विचार किया। इस धारा के तहत कृषि भूमि के गैर-कृषि उपयोग से संबंधित घोषणा और अनुमति की व्यवस्था की गई है।
अदालत ने स्पष्ट किया कि यदि किसी जमीन के संबंध में धारा 143 के तहत गैर-कृषि उपयोग की अनुमति प्राप्त नहीं की गई है, तो केवल इस आधार पर उसे कृषि भूमि नहीं माना जा सकता।
दूसरे शब्दों में, किसी जमीन के राजस्व रिकॉर्ड में कृषि भूमि के रूप में दर्ज होने और उसके लिए गैर-कृषि उपयोग की अनुमति नहीं होने को अंतिम प्रमाण नहीं माना जा सकता। जमीन का वास्तविक उपयोग, उपलब्ध दस्तावेज, संबंधित परिस्थितियां और अन्य साक्ष्य भी महत्वपूर्ण हैं।
इसका अर्थ यह है कि भूमि की प्रकृति का निर्धारण करते समय सभी पहलुओं पर विचार करना होगा। केवल एक दस्तावेज या प्रशासनिक रिकॉर्ड के आधार पर अंतिम निष्कर्ष निकालना उचित नहीं होगा।
जस्टिस इरशाद अली ने सभी साक्ष्यों की जांच पर दिया जोर
न्यायमूर्ति इरशाद अली ने भूमि की प्रकृति निर्धारित करने के लिए सभी संबंधित साक्ष्यों की जांच को आवश्यक बताया। अदालत की इस टिप्पणी का महत्व इसलिए भी है क्योंकि बैंक ऋण और संपत्ति से जुड़े विवादों में जमीन के कृषि या गैर-कृषि होने का सवाल कानूनी कार्रवाई की दिशा तय कर सकता है।
कई बार किसी संपत्ति के संबंध में राजस्व रिकॉर्ड, जमीन के वास्तविक इस्तेमाल और अन्य दस्तावेजों के बीच अंतर देखने को मिल सकता है। ऐसी स्थिति में किसी एक रिकॉर्ड को ही निर्णायक मान लेना विवाद के सही समाधान के लिए पर्याप्त नहीं होता।
इसीलिए अदालत ने समग्र साक्ष्य के आधार पर भूमि की स्थिति तय करने की आवश्यकता बताई। इससे यह सिद्धांत सामने आता है कि किसी जमीन को कृषि भूमि मानने या गैर-कृषि भूमि घोषित करने के लिए संबंधित तथ्यों का समुचित परीक्षण किया जाना चाहिए।
कोर्ट ने याचिका खारिज कर DRAT का आदेश रखा बरकरार
इस मामले में हाईकोर्ट ने याचिकाकर्ता की दलीलों पर विचार करने के बाद याचिका खारिज कर दी। साथ ही, ऋण वसूली अपीलीय न्यायाधिकरण यानी DRAT द्वारा पारित आदेश को बरकरार रखा।
DRAT का आदेश बरकरार रहने का मतलब है कि हाईकोर्ट ने इस मामले में न्यायाधिकरण के आदेश में हस्तक्षेप नहीं किया। अदालत ने भूमि की प्रकृति निर्धारित करने के लिए सभी साक्ष्यों के मूल्यांकन की आवश्यकता पर जोर देते हुए अपना निर्णय दिया।
हालांकि, इस फैसले को यह मानकर नहीं देखा जाना चाहिए कि राजस्व रिकॉर्ड में कृषि भूमि दर्ज किसी भी संपत्ति पर स्वतः सरफेसी एक्ट लागू हो जाएगा। प्रत्येक मामले में जमीन की वास्तविक प्रकृति, उपलब्ध साक्ष्य और कानून के संबंधित प्रावधानों के आधार पर ही निर्णय लिया जाएगा।
बैंक ऋण और जमीन से जुड़े विवादों में फैसले का महत्व
हाईकोर्ट की यह टिप्पणी उन लोगों के लिए महत्वपूर्ण है जिनकी संपत्तियां बैंक ऋण के बदले गिरवी रखी गई हैं और जिनके मामलों में जमीन के कृषि या गैर-कृषि होने को लेकर विवाद चल रहा है।
इस फैसले से यह स्पष्ट होता है कि केवल खतौनी या राजस्व रिकॉर्ड में कृषि भूमि दर्ज होने के आधार पर सरफेसी एक्ट से छूट का दावा स्वतः स्वीकार नहीं किया जा सकता। इसी प्रकार, धारा 143 के तहत गैर-कृषि उपयोग की अनुमति का अभाव भी अकेले कृषि भूमि होने का अंतिम प्रमाण नहीं है।
कुल मिलाकर, इलाहाबाद हाईकोर्ट ने सरफेसी एक्ट से जुड़े मामलों में भूमि की प्रकृति निर्धारित करने के लिए साक्ष्यों के समग्र मूल्यांकन के महत्व को रेखांकित किया है। इससे बैंक, वित्तीय संस्थानों, संपत्ति मालिकों और भूमि विवादों से जुड़े पक्षकारों के लिए यह समझना जरूरी हो जाता है कि जमीन की कानूनी स्थिति तय करने में केवल राजस्व रिकॉर्ड ही नहीं, बल्कि अन्य प्रासंगिक तथ्य भी महत्वपूर्ण भूमिका निभाते हैं।